

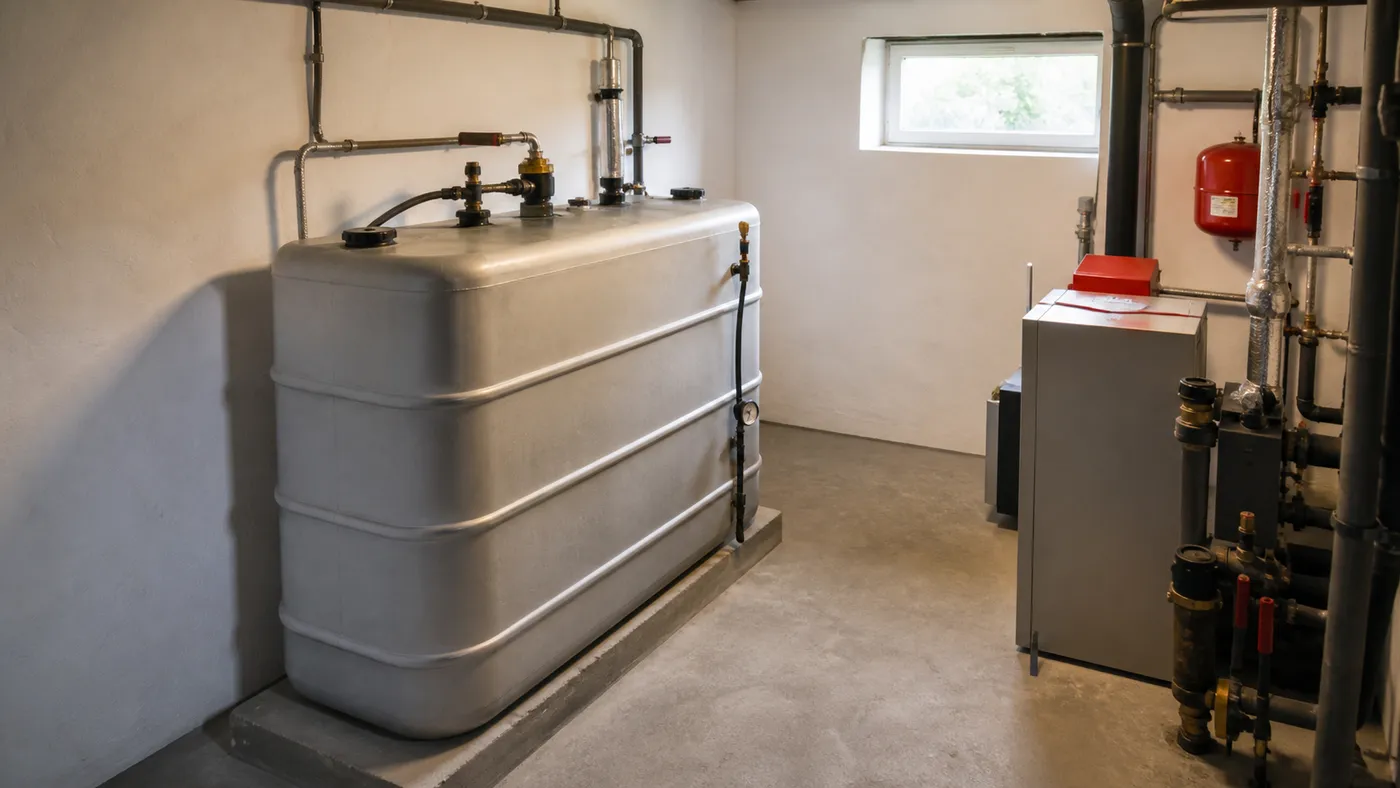
Wer ein Haus mit Ölheizung kauft, übernimmt mit dem Tank drei Dinge: eine unbegrenzte Haftung, Prüfpflichten und eine Versicherungsfrage, die im Kaufvertrag nicht auftaucht. Bei den meisten Risiken im Haus hilft Sorgfalt, um Haftung zu vermeiden. Beim Öltank funktioniert das nicht. Für Schäden am Grundwasser haftet der Eigentümer ohne Obergrenze, und zwar auch dann, wenn ihm kein Fehler nachzuweisen ist.
Diese Ausgangslage betrifft zwei Gruppen gleichzeitig: Eigentümer, die wissen wollen, ob ihre bestehende Police reicht, und Käufer, die ein Haus mit Ölheizung im Blick haben. Was die Police leistet, entscheidet sich an der Tankart und ihrem Prüfstatus. Diese Angaben lassen sich vor dem Notartermin in wenigen Schritten zusammentragen.
Das Wichtigste in Kürze
- Haftung unbegrenzt: Für Gewässerschäden aus der Heizöllagerung haftet der Eigentümer nach § 89 WHG verschuldensunabhängig und ohne Obergrenze (Stand: August 2026) [1].
- Privathaftpflicht mit Grenze: Verträge schließen Kellertanks häufig bis zu einer Grenze zwischen 3.000 und 5.000 Litern ein; bei größeren Tanks, Erdtanks und vermieteten Objekten lohnt der Blick in die eigenen Bedingungen [2].
- Eigene Police günstig: Der Bund der Versicherten nennt für empfehlenswerte Tarife bei einem 10.000-Liter-Kellertank 40 bis 75 Euro Jahresprämie und mindestens 15 Millionen Euro Deckungssumme als Kriterium [3].
- Prüfpflicht nach AwSV: Anlass und Intervall richten sich nach Tankart, Volumen und Lage; die Prüfpflicht gilt bundeseinheitlich seit dem 1. August 2017 [4].
- Unterlagen vor dem Notartermin: Tankart, letzter Prüfbericht, Lage im Schutzgebiet und Nachweis eines Fachbetriebs gehören in die Unterlagenliste vor der Unterschrift.
- Ölheizung mit Restlaufzeit: Die Betreiberpflichten laufen bis zur dokumentierten Stilllegung mit Reinigung und Nachweis weiter.
Warum die Haftung für den Öltank anders funktioniert
Sorgfalt schützt bei den meisten Risiken im Haus vor Haftung. Beim Öltank setzt das Gesetz an einer anderen Stelle an: Es fragt nicht, ob der Eigentümer einen Fehler gemacht hat, sondern nur, ob aus seiner Anlage Stoffe ins Grundwasser gelangt sind.
Die maßgebliche Norm ist § 89 WHG. Wer eine Anlage betreibt, aus der Stoffe in ein Gewässer gelangen und dadurch die Wasserbeschaffenheit nachteilig verändern, muss den entstehenden Schaden ersetzen, unabhängig von einem Verschulden [1]. Bei der Recherche taucht häufig noch § 22 WHG auf. Das ist dieselbe Haftung unter der Nummer, die bis zur Neuordnung des Wasserrechts am 1. März 2010 galt [5].
Die Größenordnung des Risikos ergibt sich aus der Anlage selbst. Ein Erdtank leckt selten mit einem Knall, sondern über Monate unbemerkt, während sich das austretende Öl im Erdreich weiträumig verteilt, bevor es überhaupt auffällt. Die eigentlichen Kosten liegen dabei selten am Tank selbst: Sie entstehen bei der Sanierung des Bodens durch Bodenaustausch, Grundwassermonitoring und die Entsorgung des kontaminierten Materials.
Sorgfalt senkt die Wahrscheinlichkeit eines Schadens. An der Haftung ändert sie nichts.
Wann die Privathaftpflicht reicht und wann nicht
Viele Privathaftpflichtverträge schließen einen Öltank im Keller bis zu einem bestimmten Fassungsvermögen automatisch ein, üblicherweise irgendwo zwischen 3.000 und 5.000 Litern [2]. Erdtanks, größere Anlagen und vermietete Objekte fallen dagegen regelmäßig aus dieser Mitversicherung heraus und brauchen eine eigene Prüfung.
| Tankart / Aufstellung | Volumen | Selbst genutzt | Vermietet |
|---|---|---|---|
Kellertank, oberirdisch | bis rund 3.000–5.000 Liter | häufig eingeschlossen, im Vertrag prüfen | häufig ausgeschlossen |
Kellertank, oberirdisch | über der Vertragsgrenze | meist ausgeschlossen | meist ausgeschlossen |
Erdtank, unterirdisch | jedes Volumen | häufig nicht eingeschlossen, im Vertrag prüfen | meist ausgeschlossen |
Tank im Freien | jedes Volumen | häufig nicht eingeschlossen | meist ausgeschlossen |
Die genaue Grenze legt der jeweilige Anbieter in seinen Bedingungen fest; im Gesetz steht sie nicht. Eine pauschale Literzahl für alle Verträge gibt es deshalb nicht. Wer seine eigene Grenze kennen will, muss den eigenen Vertrag lesen.
Zwei Sätze im eigenen Vertrag entscheiden die Frage: Ist ein Öltank überhaupt genannt, und bis zu welchem Fassungsvermögen gilt der Einschluss? Fehlt beides, ist die eigene Police die sicherere Antwort.
Was die Gewässerschadenhaftpflicht leistet und wo sie aufhört
Wenn die eigene Police die Antwort ist, folgt die Frage, was sie abdeckt. Für Käufer stellt sich diese Frage erst nach dem Notartermin. Sie beantwortet, mit welcher Größenordnung sie nach der Übergabe rechnen.
Die Police übernimmt berechtigte Ansprüche Dritter aus einem Gewässerschaden samt Sanierungs-, Rettungs- und Gutachterkosten und wehrt unberechtigte Forderungen ab. Den Schaden an der Anlage selbst und vorsätzlich herbeigeführte Schäden deckt sie nicht.
| Position | Gedeckt | Typische Bedingung |
|---|---|---|
Sanierung von Boden und Grundwasser | ja | Sachverständigenfeststellung erforderlich |
Rettungs- und Gutachterkosten | ja | im Rahmen der Deckungssumme |
Abwehr unberechtigter Ansprüche | ja | passiver Rechtsschutz eingeschlossen |
Allmählichkeitsschäden (schleichendes Austreten) | häufig eingeschlossen | im eigenen Vertrag prüfen |
Schaden an der Anlage selbst | nein | gilt als Eigenschaden |
Vorsätzlich herbeigeführter Schaden | nein | gesetzlicher Ausschluss |
Der praktisch häufigste Fall ist die Allmählichkeitsschädigung, weil ein Erdtank selten platzt, sondern über einen längeren Zeitraum undicht wird. Der Bund der Versicherten setzt in seinen K.-o.-Kriterien für gute Tarife eine Deckungssumme von mindestens 15 Millionen Euro an. Für einen Kellertank mit 10.000 Litern nennt das BdV-Infoblatt, Stand Dezember 2022, etwa 40 bis 75 Euro Jahresprämie bei einem Selbstbehalt bis 500 Euro [3]. Oberirdische Tanks sind dabei tendenziell günstiger versichert als unterirdische, weil ein Leck bei ihnen schneller auffällt.
Die Deckungsfrage im Gesamtbild klären
Öltank, Wohngebäude und Grundbesitz hängen versicherungstechnisch zusammen. Wir ordnen mit Ihnen ein, wo Ihre bestehende Privathaftpflicht endet und welche Police für den Tank sinnvoll ist.
Versicherungscheck vereinbarenDie Pflichten, die mit dem Tank auf Sie übergehen
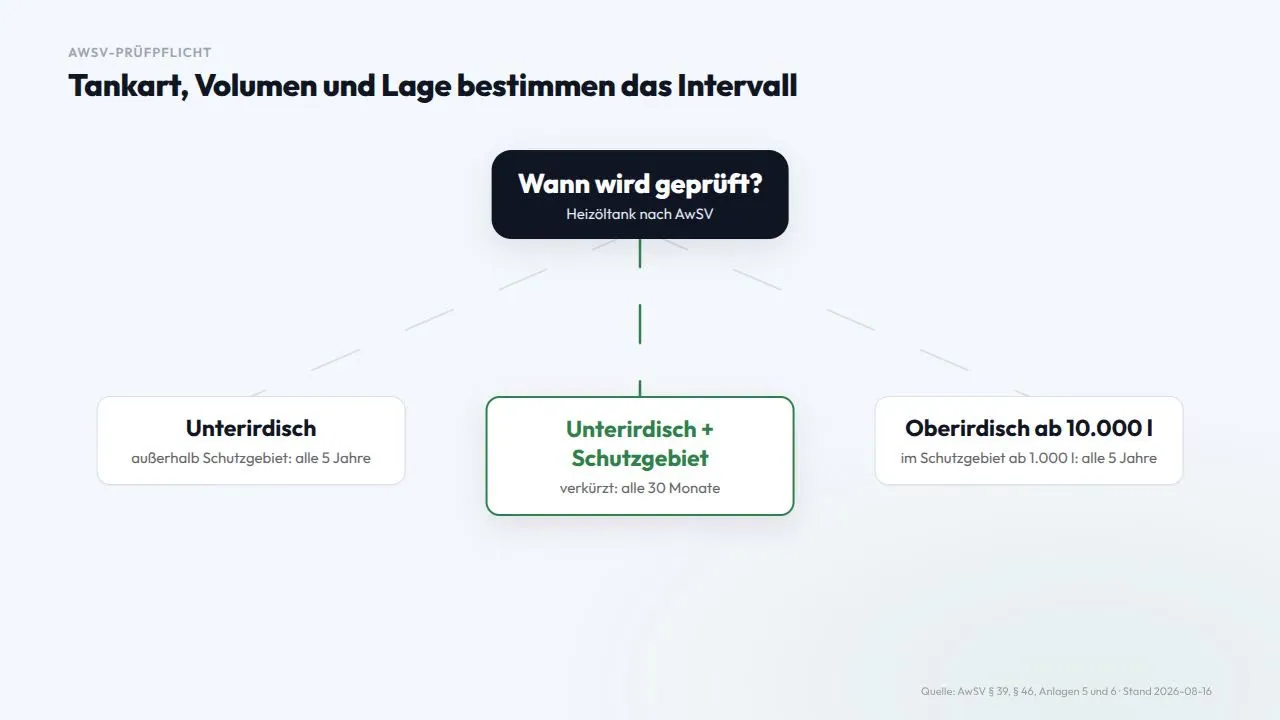
Mit dem Eigentum an Haus und Grundstück wechselt zugleich die Betreiberstellung der Heizölanlage. Ab dem Tag des Eigentumsübergangs gelten die Prüf-, Dokumentations- und Fachbetriebspflichten aus WHG und AwSV für den Käufer, unabhängig davon, wie alt oder wie gepflegt der Tank ist [1][4].
Für die passende Zeile in der Tabelle genügen zwei Fragen. Liegt der Tank unter oder über der Erde, und liegt das Grundstück in einem Wasserschutz- oder Überschwemmungsgebiet? Das Volumen entscheidet nur bei oberirdischen Anlagen.
| Anlagenkategorie | Lage | Prüfpflicht | Intervall |
|---|---|---|---|
Unterirdisch, jedes Volumen | außerhalb Wasserschutz-/Überschwemmungsgebiet | ja | wiederkehrend, Regelintervall 5 Jahre |
Unterirdisch, jedes Volumen | in Wasserschutz- oder Überschwemmungsgebiet | ja | wiederkehrend, verkürzt auf bis zu 2,5 Jahre |
Oberirdisch, ab 10.000 Liter | außerhalb Wasserschutz-/Überschwemmungsgebiet | ja | wiederkehrend, Regelintervall 5 Jahre |
Oberirdisch, unter 10.000 Liter | außerhalb Wasserschutz-/Überschwemmungsgebiet | nur bei Errichtung und wesentlicher Änderung | kein wiederkehrendes Intervall |
Oberirdisch, ab 1.000 Liter | in Wasserschutz- oder Überschwemmungsgebiet | ja | wiederkehrend, Regelintervall 5 Jahre |
Zu diesen wiederkehrenden Terminen kommen weitere Prüfanlässe hinzu: vor Inbetriebnahme, nach einer wesentlichen Änderung an der Anlage und bei der Stilllegung. Dazu gehört die laufende Betreiberpflicht, Dichtheit und Zustand der Anlage im Blick zu behalten, Arbeiten an ihr nur von einem Fachbetrieb ausführen zu lassen und die Prüfberichte aufzubewahren [4]. Ob beim Eigentümerwechsel zusätzlich eine gesonderte Anzeige bei der zuständigen unteren Wasserbehörde nötig ist, regelt die AwSV nicht für jede Heizölanlage einheitlich. Klären Sie diesen Punkt direkt bei der Wasserbehörde, statt sich auf eine pauschale Pflicht zu verlassen.
Ein Prüfbericht, der älter ist als das jeweilige Intervall, ist eine offene Position der Kaufprüfung und kein Formfehler, den man später nachreicht.
Was vor dem Notartermin geklärt sein sollte
Fünf Angaben genügen, um den Öltank vom Restrisiko zur kalkulierbaren Position zu machen.
- Tankart und Aufstellung: Keller, Erdtank oder Freifläche.
- Fassungsvermögen: in Litern, entscheidet über Prüfpflicht und Versicherungsgrenze.
- Letzter Prüfbericht: Datum und Ergebnis der Sachverständigenprüfung.
- Lage: ob sich das Grundstück in einem Wasserschutz- oder Überschwemmungsgebiet befindet.
- Dokumentation: Anlagenunterlagen und Nachweis eines Fachbetriebs für die letzten Arbeiten.
Was diese Klärung kostet, lässt sich durchrechnen. Angenommen, es geht um einen unterirdischen Öltank mit 5.000 Litern Fassungsvermögen an einem Einfamilienhaus in Ostwestfalen-Lippe, außerhalb eines Wasserschutzgebiets. Eine aktuelle Sachverständigenprüfung vor dem Notartermin kostet rund 150 Euro. Für die eigene Gewässerschadenhaftpflicht setzt die Rechnung 50 Euro an, aus der BdV-Größenordnung weiter oben. Vor der Unterschrift sind damit rund 200 Euro fällig. Dazu kommt eine Rückstellung von rund 2.500 Euro für die spätere Stilllegung dieses Erdtanks [3][6]. Wer diese Punkte erst nach dem Notartermin klärt, zahlt für dieselbe Sachverständigenprüfung unter Zeitdruck häufig einen Aufschlag, und eine Deckungslücke zwischen Übergabe und eigener Police bleibt in der Zwischenzeit offen.
Der Öltank ist keine Frage der Versicherung, sondern eine Position der Objektprüfung: Die Police ist nur der letzte Schritt.
Der Verkäufer hat diese Unterlagen, oder er hat sie nicht. Beides ist eine Information, die vor die Unterschrift gehört. Wer zusätzlich prüfen muss, welche Sanierungspflichten nach dem Hauskauf anstehen, kann den Öltank-Check im selben Zug erledigen, denn beide Prüfungen gehören in dieselbe Phase vor dem Notartermin.
Ölheizung mit Restlaufzeit: Stilllegung, Rückbau und die Haftung danach
Wer heute ein Haus mit Ölheizung kauft, kauft eine Anlage mit begrenztem Horizont. Für die Frage, wie lange eine bestehende Ölheizung noch betrieben werden darf, gilt der energierechtliche Rahmen des GEG, dessen Fristen an anderer Stelle vertieft werden. Für die Gewässerschadenhaftpflicht zählt ein anderer Zeitpunkt: die ordnungsgemäße Stilllegung der Anlage.
Stilllegung heißt Restentleerung des Tanks, Reinigung, ein Nachweis darüber und bei Erdtanks in der Regel der Rückbau. Die Kosten hängen stark von Tankart und Größe ab. Oberirdische Kunststoff-Batterietanks lassen sich häufig für 350 bis 800 Euro entsorgen. Bei oberirdischen Stahltanks entscheidet die Größe; kleine Anlagen liegen bei rund 450 Euro, große erreichen rund 2.900 Euro. Die Stilllegung samt Verfüllung eines Erdtanks kostet häufig zwischen 1.800 und 4.000 Euro [6]. Eine Rückstellung für diesen Schritt gehört deshalb in dieselbe Finanzierungsplanung wie die Ablösung der Heizung selbst.
Ein Tank, der nur leergefahren, aber nicht formal stillgelegt ist, bleibt eine offene Position. Die Betreiberpflicht besteht so lange fort, bis diese Schritte dokumentiert sind [1].
Den Öltank vor dem Notartermin einordnen
In 30 Minuten gehen wir durch, welche Unterlagen zur Heizöllagerung vorliegen sollten, wo Ihre bestehende Haftpflicht endet und welche Rückstellung für die spätere Stilllegung in die Finanzierung gehört.
Unterlagen-Check vereinbarenHäufige Fragen zur Gewässerschadenhaftpflicht
Braucht man eine Gewässerschadenhaftpflicht für einen Öltank?
Gesetzlich vorgeschrieben ist sie nicht. Weil die Haftung nach § 89 WHG unbegrenzt ist, ist eine eigene Police für die meisten Eigentümer mit Öltank wirtschaftlich sinnvoll [1][6].
Deckt die Privathaftpflicht einen Öltank ab?
Häufig ja, aber nur bis zu einer bestimmten Tankgröße, oft zwischen 3.000 und 5.000 Litern, und meist nur bei selbst genutzten Objekten. Erdtanks und vermietete Häuser fallen häufig heraus [2].
Was passiert, wenn Heizöl ins Grundwasser gelangt?
Der Eigentümer haftet nach § 89 WHG für den entstehenden Schaden, unabhängig von einem Verschulden. Die Kosten entstehen vor allem durch Bodensanierung und Grundwassermonitoring [1].
Wie oft muss ein Öltank geprüft werden?
Das hängt von Tankart, Volumen und Lage ab. Unterirdische Tanks werden außerhalb von Schutzgebieten in der Regel alle 5 Jahre geprüft, in Wasserschutz- oder Überschwemmungsgebieten alle 30 Monate [4].
Wer haftet für einen alten Öltank nach dem Kauf?
Mit dem Eigentumsübergang wird der Käufer zum Betreiber der Anlage und trägt die Pflichten aus WHG und AwSV ab dem ersten Tag, unabhängig von Alter oder Zustand des Tanks [1][4].
Was muss ich beim Hauskauf mit Ölheizung beachten?
Klären Sie vor dem Notartermin Tankart, Fassungsvermögen, letzten Prüfbericht, Lage im Schutzgebiet und den bestehenden Versicherungsschutz. Diese Angaben entscheiden, ob der Tank eine kalkulierbare Position bleibt oder zum offenen Risiko wird.
Weiterführend
Risiko-Check
Sanierungspflicht beim Hauskauf: Welche Pflichten gelten – und was sie kosten
Welche Sanierungspflichten das GEG beim Hauskauf vorschreibt, wie die 2-Jahres-Frist läuft, was die Pflichten wirklich kosten und wie Sie das Risiko schon vor dem Notartermin erkennen – mit geprüfter Rechtsgrundlage.

Kaufprozess
Notartermin beim Hauskauf: Ablauf, Risiken — und warum die Finanzierung vorher stehen muss
Was passiert beim Notartermin beim Hauskauf? Ablauf, Vorbereitung, kein allgemeines Widerrufsrecht, Finanzierungscheck vor der Unterschrift und FAQ.
Kaufprozess
Immobilienkauf Schritt für Schritt: Der vollständige Ablauf bis zur Grundbuchumschreibung
Alle Stationen beim Immobilienkauf erklärt – von Eigenkapital und Banktermin über den Notartermin bis zur Grundbuchumschreibung. Mit Checkliste und typischen Fehlerquellen.
Quellen und rechtliche Einordnung
Rechtsstand: § 89 WHG in der Fassung der WHG-Novelle vom 1. März 2010, AwSV in der bundeseinheitlichen Fassung seit dem 1. August 2017, jeweils abgerufen am 14.08.2026. Deckungs- und Kostenangaben sind Marktgrößenordnungen und ändern sich mit den Bedingungswerken der Anbieter. Prüfpflicht und Intervall ergeben sich aus Anlagenkategorie, Volumen und Lage; die verbindliche Auskunft für ein konkretes Grundstück erteilt die zuständige untere Wasserbehörde. Dieser Beitrag ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall.